
티스토리 뷰
재테크에 관심 갖기 시작하면 주변에서 꼭 한 번씩 듣게 되는 말이 있어요. "돈 그냥 통장에 넣지 말고 CMA에 넣어." 그런데 막상 CMA 계좌란 게 뭔지, 그냥 통장이랑 뭐가 다른지 설명하기가 쉽지 않죠. 이 글에서는 CMA 계좌란 무엇인지부터 종류, 금리, 예금자보호 여부, 파킹통장과의 차이까지 처음 접하는 분도 이해할 수 있게 정리해 드릴게요.
CMA 계좌란 — 기본 개념부터 잡아요
CMA는 영어로 Cash Management Account의 약자예요. 우리말로는 종합자산관리계좌라고 해요.
CMA 계좌는 증권사에서 개설하는 수시입출금 통장이에요. 일반 은행 통장처럼 자유롭게 입출금할 수 있으면서, 예치한 돈을 국공채·어음 같은 단기 금융상품에 자동으로 투자해서 매일 이자를 쌓아주는 구조예요. 따라서 그냥 은행 통장에 돈을 넣어두는 것보다 훨씬 높은 수익을 기대할 수 있어요.
2026년 기준 주요 증권사의 금리는 연 2.0~3.5% 수준이에요. 일반 은행 입출금 통장이 0.1% 안팎인 걸 생각하면 차이가 꽤 커요. 결과적으로 당장 쓸 일은 없지만 묶어두기는 싫은 돈을 굴리기에 딱 맞는 상품이에요.
📌 핵심 특징 정리
- ✓ 증권사에서 개설하는 수시입출금 통장
- ✓ 하루만 넣어도 매일 이자 발생
- ✓ 2026년 기준 금리 연 2.0~3.5% 수준
- ✓ 24시간 자유로운 입출금 가능
- ✓ 주식 투자 대기 자금 보관에 활용 가능
CMA 계좌 종류 5가지 비교
이 상품은 운용 방식에 따라 5가지 유형으로 나뉘어요. 가장 많이 쓰이는 3가지를 중심으로 정리했어요.
※ 표가 잘리면 좌우로 스크롤하세요.
| 유형 | 운용 방식 | 특징 | 예금자보호 |
|---|---|---|---|
| RP형 | 국공채·우량채권 단기 매매 | 금리 확정, 안정적 | ❌ |
| MMF형 | 단기 금융상품 펀드 투자 | 금리 변동, 비교적 높음 | ❌ |
| MMW형 | 증권사 자체 단기채 운용 | 금리 높은 편, 초대형IB만 가능 | ❌ |
| 발행어음형 | 증권사 자체 어음 발행 | 금리 높지만 증권사 신용 위험 | ❌ |
| 종금형 | 종합금융회사 운용 | 유일하게 예금자보호 적용 | ✅ 1억 원 |
CMA vs 파킹통장 차이 — 뭐가 더 유리할까요?
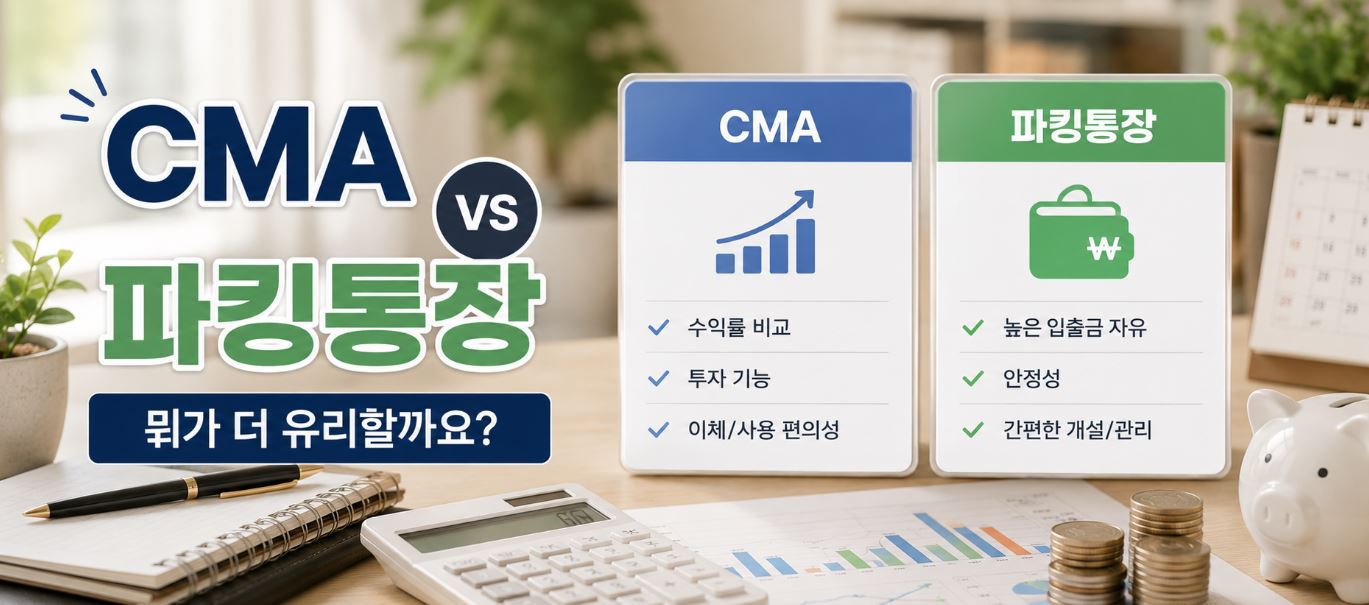
비슷해 보이는 두 상품, 어떤 점이 다른지 정확히 알고 선택해야 해요.
※ 표가 잘리면 좌우로 스크롤하세요.
| 항목 | CMA | 파킹통장 |
|---|---|---|
| 개설 기관 | 증권사 | 은행·저축은행 |
| 2026년 금리 | 연 2.0~3.5% | 연 1.6~1.7% |
| 예금자보호 | 종금형만 1억 원 | 5,000만 원 |
| 주식 연동 | ✅ 가능 | ❌ 불가 |
| 금리 안정성 | 변동 가능 | 비교적 안정적 |
그러므로 금리 우선이라면 CMA, 예금자보호가 중요하다면 파킹통장이 더 유리해요. 주식 투자도 함께 한다면 이 상품이 훨씬 편리하게 활용돼요.
가입 전 꼭 알아야 할 주의사항
장점이 많은 상품이지만 놓치면 손해 볼 수 있는 부분들도 있어요.
① 예금자보호 미적용 — 종금형 외 대부분은 예금자보호 대상이 아니에요. 원금 손실 가능성은 낮지만 0은 아니에요.
② 금리 변동 — 시장 금리에 따라 수시로 바뀌어요. 가입 시점 금리가 유지된다는 보장이 없어요.
③ 이자 지급 시점 — 유형마다 달라요. RP형은 약정 기간 후, MMF형은 익일 환매 방식이에요.
④ 증권사 신용 위험 — 발행어음형은 해당 증권사 신용도에 따라 위험이 달라질 수 있어요.
결과적으로 이 상품은 단기 자금을 효율적으로 굴리는 데 매우 유용하지만, 목돈을 장기간 안전하게 보관하려는 목적이라면 예금자보호가 되는 상품을 함께 고려하는 게 좋아요.
✅ 핵심 요약
CMA 계좌란, 이것만 기억하세요!
- →증권사의 수시입출금 통장, 하루만 넣어도 매일 이자 발생
- →2026년 기준 금리 연 2.0~3.5%, 파킹통장보다 높음
- →예금자보호 미적용 (종금형 제외), 금리 변동 주의
자주 묻는 질문 (FAQ)
Q CMA 계좌란 무엇인가요? 쉽게 설명해 주세요.
증권사에서 개설하는 수시입출금 통장이에요. 넣어둔 돈을 단기 금융상품에 자동 투자해서 매일 이자를 쌓아주는 구조예요. 일반 은행 통장보다 금리가 훨씬 높고 자유롭게 입출금도 가능해요.
Q CMA 계좌는 어디서 만들 수 있나요?
증권사 앱이나 영업점에서 개설할 수 있어요. 미래에셋증권, 한국투자증권, KB증권, NH투자증권, 삼성증권 등 주요 증권사에서 모두 가능하고, 신분증만 있으면 앱으로 5분 내 개설이 가능해요.
Q CMA는 예금자보호가 되나요?
종금형 한 가지만 1억 원까지 예금자보호가 적용돼요. RP형, MMF형, MMW형, 발행어음형은 예금자보호 대상이 아니에요. 다만 국공채·우량채권에 투자하는 구조라 원금 손실 가능성은 매우 낮아요.
Q 2026년 CMA 금리는 얼마나 되나요?
2026년 기준 주요 증권사 CMA 금리는 연 2.0~3.5% 수준이에요. 유형과 증권사마다 다르고 시장 금리에 따라 수시로 변동되니 가입 전 직접 확인하는 게 좋아요.
Q CMA와 파킹통장 중 어떤 게 더 나은가요?
금리는 CMA가 대체로 더 높아요. 파킹통장은 예금자보호가 5,000만 원까지 적용돼 안전성이 높아요. 주식 투자도 함께 한다면 이 상품이, 안전한 단기 보관이 목적이라면 파킹통장이 더 잘 맞아요.
Q CMA에 돈을 넣으면 언제부터 이자가 생기나요?
하루만 넣어도 이자가 발생해요. 유형마다 차이는 있지만 기본적으로 매일 이자가 쌓이는 구조예요. 단, 이자 지급 시점은 유형마다 다를 수 있어요.
Q CMA로 주식도 살 수 있나요?
네, 증권사 계좌와 연동되기 때문에 주식 매수 시 자동으로 연결돼요. 투자 대기 자금을 이 상품에 넣어두면 주식을 사지 않는 동안에도 이자가 쌓이는 장점이 있어요.
Q 어떤 유형을 선택하는 게 좋나요?
단기 자금 보관이 목적이면 RP형, 금리를 최대한 높이고 싶다면 MMW형이나 발행어음형을 추천해요. 예금자보호가 꼭 필요하다면 종금형이 유일한 선택이에요. 가입 전 증권사 앱에서 각 유형 금리를 직접 비교해 보세요.
Q 최소 가입 금액이 있나요?
대부분 최소 금액 제한 없이 가입 가능해요. 1원부터 넣어도 이자가 발생하는 구조예요. 단, 발행어음형은 증권사에 따라 최소 가입 금액이 있을 수 있어요.
Q CMA 이자에도 세금이 붙나요?
네, 이자 소득에는 일반적으로 15.4% 세금이 부과돼요. 단, ISA 계좌와 연계해서 활용하면 절세 효과를 기대할 수 있어요. 금융소득이 연 2,000만 원을 초과하면 금융소득종합과세 대상이 될 수 있어요.
📎 출처: 금융투자협회 CMA 상품 안내 2026년 | 수당헬프 5대 증권사 CMA 금리 비교 2026년 5월 | 트립스토어 CMA 금리 비교 2026년 3월